Компанії
 Послуги
 Бренди
 Документи
 Новини
 Статті
 Галерея


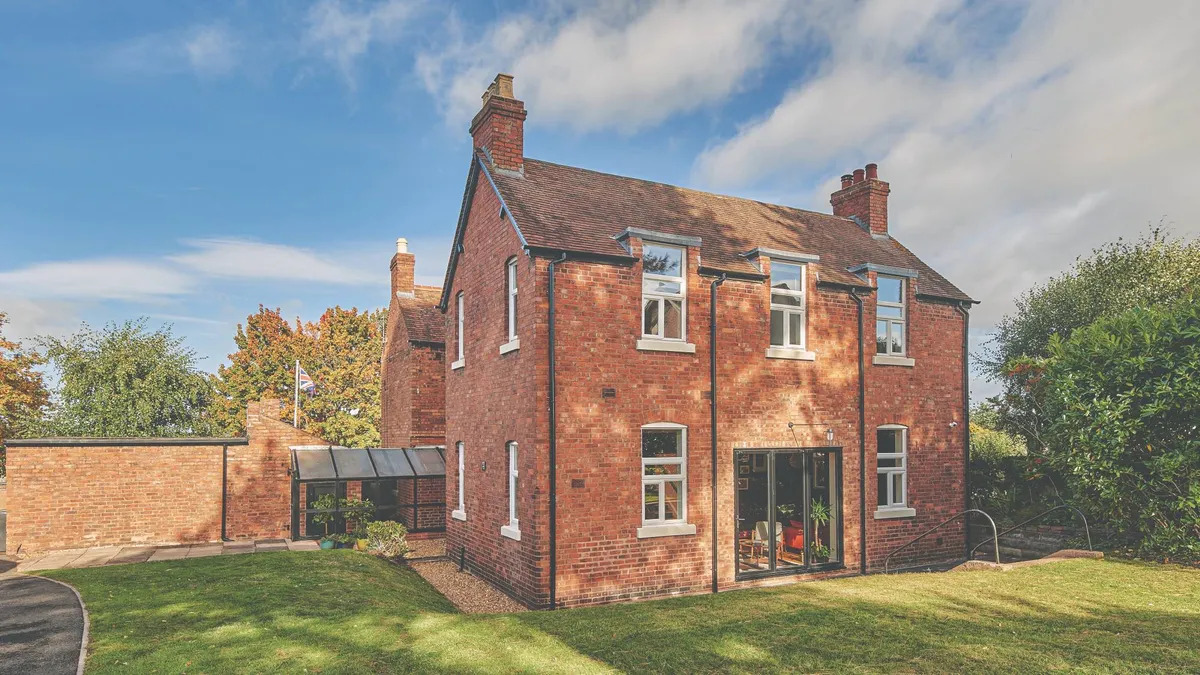
Але є одна деталь, здатна вплинути на весь проєкт значно сильніше, ніж вибір оздоблювальної плитки чи марки вікон, — страхування нерухомості на період будівельних робіт.
Багато власників упевнені: якщо будинок застрахований, отже, він захищений за будь-яких обставин. На практиці все складніше. Стандартний страховий поліс може містити обмеження, винятки або спеціальні умови, пов’язані з капітальним ремонтом, реконструкцією та будівництвом прибудов.
Інакше кажучи, звична страховка, яка роками захищала ваше житло, не обов’язково забезпечить необхідне покриття під час масштабних змін.
Розберімося, навіщо потрібне спеціалізоване страхування на період ремонту, які ризики воно може покривати та про що варто подбати ще до того, як на об’єкт приїде перша будівельна бригада.
Чому звичайної страховки будинку може виявитися недостатньо
Стандартне страхування нерухомості зазвичай передбачає захист від певних ризиків, пов’язаних із пошкодженням будівлі. Однак масштабні будівельні роботи змінюють характер цих ризиків.
Уявіть, що ви вирішили добудувати до будинку додаткову кімнату. Підрядники демонтують частину зовнішньої стіни, тимчасово знімають елементи покрівлі, прокладають комунікації та встановлюють нові конструкції. У цей період будівля може стати вразливішою до дощу, сильного вітру, проникнення сторонніх осіб або випадкових пошкоджень.
Якщо станеться аварія, її наслідки можуть бути значно серйознішими, ніж за звичайної експлуатації будинку. А страхова компанія, залежно від умов договору, може відмовити у виплаті, обмежити суму відшкодування або вимагати дотримання спеціальних умов.
Подібна ситуація виникає під час переобладнання мансарди, перепланування зі зміною несучих конструкцій, реконструкції старої будівлі або капітального ремонту даху.
Головне правило: не варто вважати, що чинний страховий поліс автоматично покриває будівельні роботи. До початку ремонту потрібно письмово уточнити у страховика, які зміни допускаються та чи потрібне окреме страхування.
Що таке страхування на період ремонту та що воно покриває
Спеціалізоване страхування ремонтних і будівельних робіт призначене для захисту від ризиків, що виникають під час реконструкції, розширення або суттєвого переоблаштування нерухомості.
Залежно від обраного поліса та умов страхування, воно може поширюватися на кілька категорій майна й витрат.
1. Наявна будівля
Під час будівельних робіт потрібно захищати не лише нові конструкції, а й ту частину будівлі, яка вже існує.
Наприклад, під час заміни даху сильний вітер може пошкодити тимчасове накриття, а злива — спричинити затоплення верхнього поверху. Під час демонтажу стіни можливе пошкодження сусідніх приміщень або елементів оздоблення.
Спеціалізований страховий поліс може передбачати захист наявних конструкцій будівлі від певних пошкоджень, пов’язаних із будівельними роботами. Однак обсяг покриття залежить від договору: деякі ризики, зокрема помилки проєктування, дефекти конструкцій або пошкодження внаслідок порушення технології робіт, можуть бути виключені.
2. Нові конструкції та прибудови
Під час будівництва тераси, гаража, додаткової кімнати або повноцінної прибудови вартість нерухомості поступово зростає.
Проблема полягає в тому, що нові елементи можуть ще не враховуватися в оціночній вартості, зазначеній у чинному страховому договорі. Крім того, на етапі будівництва вони можуть перебувати в такому стані, коли захист від окремих ризиків особливо важливий.
Страхування будівельних робіт може передбачати покриття нових конструкцій, прибудов, що зводяться, та інших елементів проєкту.
Водночас важливо заздалегідь погодити страхову вартість і з’ясувати, з якого саме моменту нові частини будівлі вважаються застрахованими.
3. Будівельні матеріали та обладнання
Цеглу, пиломатеріали, утеплювач, вікна, двері, кабельну продукцію та інженерне обладнання нерідко закуповують задовго до монтажу.
До встановлення вони можуть зберігатися на ділянці, у тимчасовому приміщенні або безпосередньо на будівельному майданчику. Це створює додаткові ризики: матеріали можуть бути пошкоджені водою, знищені вогнем або викрадені.
Залежно від умов поліса страхування може поширюватися на матеріали, що перебувають на об’єкті, зокрема й на ті, які вже використовуються під час робіт.
Однак тут є важливі нюанси. Потрібно уточнити, чи покриваються крадіжка та пошкодження матеріалів, які вимоги висуваються до їх зберігання, чи поширюється захист на тимчасові склади та чи діє він під час транспортування.
4. Відповідальність перед третіми особами
Будівництво впливає не лише на сам будинок, а іноді й на інтереси інших людей.
Наприклад, під час земляних робіт можна пошкодити сусідню доріжку, будівельні матеріали можуть випадково впасти за межі ділянки, а протікання — завдати шкоди сусідньому приміщенню в багатоквартирному будинку.
Такі ситуації можуть спричинити додаткові витрати та претензії з боку третіх осіб.
Деякі страхові програми передбачають покриття цивільної відповідальності за завдану шкоду. Однак воно не входить автоматично до кожного поліса: потрібно окремо перевірити, чи передбачений такий захист і які обмеження діють.
П’ять ситуацій, коли страхування особливо важливе
Спеціалізоване страхування варто розглянути практично для будь-якого серйозного проєкту. Проте є види робіт, за яких питання страхового захисту стає особливо актуальним.
1. Будівництво прибудови. Зміна зовнішніх стін, облаштування нового фундаменту та з’єднання старих конструкцій із новими ускладнюють проєкт і можуть збільшити потенційні збитки в разі аварії.
2. Реконструкція даху. Якщо частину покрівлі тимчасово знімають, будівля стає вразливішою до опадів і вітру. Важливо з’ясувати, як страховий поліс регулює захист тимчасово відкритих конструкцій і покриття збитків унаслідок потрапляння води.
3. Переобладнання мансарди. Роботи можуть охоплювати покрівлю, перекриття, теплоізоляцію та інженерні системи. Водночас наявні приміщення залишаються частиною об’єкта, яку також потрібно захистити.
4. Перепланування з втручанням у конструкції. Демонтаж стін, облаштування нових прорізів і підсилення перекриттів потребують особливої уваги до умов страхування. Деякі договори обмежують покриття збитків, спричинених помилками проєктування або будівельними дефектами.
5. Капітальний ремонт старого будинку. У будівлях, які експлуатуються тривалий час, можуть виявитися приховані пошкодження, зношені комунікації або проблеми з фундаментом. Перед початком робіт варто провести обстеження та погодити зі страховиком фактичний стан об’єкта.
Важливо розуміти: наявність страховки не означає, що будь-які збитки буде відшкодовано. Вирішальну роль відіграють умови договору, дотримання вимог безпеки та характер страхового випадку.
Як вибрати відповідний страховий поліс: чекліст для власника будинку
Розібратися в умовах страхування буває не простіше, ніж вибрати підрядника. Щоб не проґавити важливі деталі, варто послідовно перевірити кілька пунктів.
Визначте повний обсяг робіт
Страховику необхідно повідомити, що саме ви плануєте робити: замінювати покрівлю, будувати прибудову, переобладнувати горище, переносити інженерні комунікації чи виконувати комплексну реконструкцію.
Що точніше описано проєкт, то легше визначити відповідний вид страхування.
Уточніть, що саме застраховано
Перевірте, чи поширюється страховий поліс на:
- наявні конструкції будівлі;
- нові прибудови та будівельні елементи;
- матеріали й обладнання на об’єкті;
- тимчасові конструкції та захисні накриття;
- шкоду, завдану сусідам та іншим третім особам;
- витрати на розчищення території та вивезення будівельного сміття, якщо це передбачено договором.
Також необхідно з’ясувати, чи поширюється страхування на майно всередині будинку, якщо ви продовжуєте там жити під час ремонту.
Перевірте винятки та обмеження
Особливу увагу приділіть пошкодженням від води, крадіжкам, пожежам, впливу погодних умов і збиткам, пов’язаним із помилками під час будівництва.
З’ясуйте, чи поширюється страховий захист на пошкодження наявних конструкцій, приховані дефекти та роботи, які виконують підрядники.
Окремо перевірте розмір франшизи — частини збитків, яку в разі страхового випадку доведеться сплатити самостійно, — а також максимальні ліміти відшкодування.
Узгодьте страхування з підрядником
Необхідно з’ясувати, які страхові поліси має будівельна компанія та її фахівці.
Наприклад, страхування професійної відповідальності підрядника може покривати певні претензії, пов’язані з його професійною діяльністю, але не обов’язково захищає ваш будинок від усіх можливих пошкоджень.
Тому страхування підрядника та страхування вашої нерухомості на період будівельних робіт можуть доповнювати одне одного, але автоматично не замінюють одне одного.
Оформіть страховий захист до початку робіт
Не відкладайте питання страхування до моменту, коли будівельна бригада вже почне демонтаж.
Заздалегідь погодьте обсяг страхового покриття, перевірте дату початку дії договору та переконайтеся, що умови страхування відповідають реальному графіку будівництва. Якщо проєкт затягнеться, може знадобитися продовження строку дії поліса.
Скільки коштує помилка у страхуванні
Вартість спеціалізованого страхування залежить від багатьох чинників: характеру будівельних робіт, вартості наявної будівлі, бюджету проєкту, тривалості будівництва, місця розташування об’єкта та обраного обсягу страхового захисту.
Тому універсальної ціни, яка підійшла б усім власникам нерухомості, не існує.
Але є важливіше запитання: яких витрат ви зазнаєте, якщо страхового покриття виявиться недостатньо?
Відновлення пошкодженої покрівлі, повторна закупівля будівельних матеріалів, усунення наслідків затоплення або ремонт пошкоджених конструкцій можуть суттєво збільшити бюджет.
До цього можуть додатися витрати на демонтаж пошкоджених елементів, повторне виконання робіт і тимчасове проживання в іншому місці, якщо будинок стане непридатним для використання.
Саме тому вартість страхування варто оцінювати не окремо, а в контексті загального бюджету проєкту та можливих фінансових наслідків аварії.
Чи можна заощадити на страхуванні без зайвого ризику?
Так, якщо свідомо підійти до вибору страхового поліса.
Для початку запросіть кілька пропозицій і порівняйте не лише ціну, а й обсяг страхового покриття, винятки, франшизу та ліміти виплат.
Потім переконайтеся, що страхова сума відповідає реальній вартості майна та робіт. Занадто низький ліміт може виявитися недостатнім у разі серйозних збитків.
Також важливо дотримуватися вимог безпеки на будівельному майданчику: організувати належне зберігання матеріалів, обмежити доступ сторонніх осіб, захистити відкриті конструкції від опадів і регулярно перевіряти стан об’єкта.
Нарешті, повідомляйте страховика про зміни в проєкті. Якщо замість косметичного ремонту ви вирішили демонтувати стіну або збільшити площу будинку, початкові умови страхування можуть потребувати перегляду.
Висновок: якісний ремонт починається з продуманого захисту
Реконструкція будинку — це інвестиція не лише в комфорт, а й у вартість нерухомості. І що масштабніший проєкт, то важливіше заздалегідь продумати не тільки архітектуру, матеріали та будівельний бюджет, а й захист від непередбачуваних обставин.
Звичайна страховка житла може не покривати всіх ризиків, що виникають під час будівельних робіт. Спеціалізований страховий поліс може захистити наявну будівлю, нові конструкції та будівельні матеріали, а за відповідних умов — покрити й інші збитки, передбачені договором.
Головне правило просте: спочатку перевірте страхове покриття, а вже потім починайте будівництво. Витративши трохи часу на вивчення умов договору, ви зможете уникнути неприємних фінансових сюрпризів і зосередитися на головному — створенні дому, у якому справді хочеться жити.